Assurance moto pas chère : mes astuces d’experte pour économiser
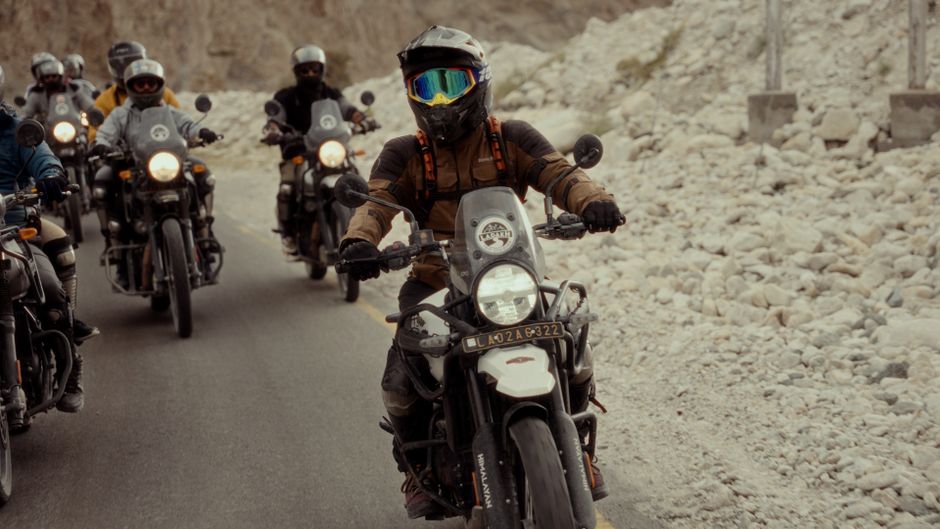
En tant qu’analyste en optimisation de contrats d’assurance, j’ai souvent constaté que de nombreux motards se sentent démunis face à la complexité des offres d’assurance moto. Mon expérience m’a montré qu’il est tout à fait possible de concilier protection optimale et budget maîtrisé, même pour les jeunes conducteurs ou les motos de valeur. Je vous propose de découvrir mes stratégies éprouvées pour dénicher l’assurance moto la plus avantageuse, en évitant les pièges et en ciblant précisément vos besoins réels. Selon mes observations sur des centaines de dossiers, une approche méthodique permet de réaliser des économies substantielles sans sacrifier la qualité des garanties.
L’assurance moto pas chère ne se trouve pas en cochant la première case d’un comparateur : elle se construit en auditant votre contrat ligne par ligne, vos garanties et vos franchises. La plupart des motards paient 200 à 400 € de trop chaque année, non pas parce que le marché est cher, mais parce que leur contrat n’a jamais été recalibré depuis la souscription. Voici la checklist de diagnostic que j’applique sur chaque dossier, dans l’ordre, pour identifier les leviers d’économie réels.
- Auditer avant de comparer : un devis comparé sans connaître ses besoins réels produit une fausse économie. L’audit du contrat existant passe en premier.
- Trois leviers pèsent 80 % de la prime : le profil conducteur (bonus-malus), le type de moto et le lieu de stationnement.
- La franchise est un curseur, pas une fatalité : l’augmenter de 300 € peut réduire la cotisation de 15 à 25 % sur une formule au tiers.
- Regrouper et renégocier : la multi-détention moto + auto et la renégociation à échéance (loi Hamon) restent les deux gestes les plus rentables.
La checklist de diagnostic en 7 points avant de changer d’assurance moto
Un contrat d’assurance moto se diagnostique comme un bilan mécanique : on vérifie chaque organe avant de décider de réparer ou de remplacer. Les sept points ci-dessous couvrent l’ensemble des leviers tarifaires réellement actionnables.
| Point de contrôle | Ce qu’il faut vérifier | Impact sur la prime |
|---|---|---|
| Profil conducteur | Coefficient bonus-malus (CRM), antécédents sinistres, ancienneté du permis A ou A2 | Fort : un CRM à 0,50 divise la prime de référence par deux |
| Type de moto | Groupe tarifaire (sportive, roadster, custom, scooter), cylindrée, valeur vénale | Fort : une sportive 1000 cm³ coûte 2 à 3 fois plus qu’un roadster 600 |
| Lieu de stationnement | Garage fermé, parking résidentiel sécurisé ou stationnement sur voie publique | Moyen à fort : le garage fermé réduit la prime vol de 20 à 40 % |
| Formule souscrite | Tiers simple, tiers + vol/incendie, tous risques (dommages tous accidents) | Fort : l’écart tiers / tous risques atteint le double sur une moto récente |
| Garanties optionnelles | Garantie équipement, prêt de guidon, assistance 0 km, protection du conducteur (protec) | Moyen : chaque option retirée économise 20 à 60 € par an |
| Franchises | Montant de la franchise vol, dommages et bris de glace ; franchise proportionnelle ou absolue | Moyen : +300 € de franchise ≈ −15 à −25 % de cotisation |
| Usage déclaré | Kilométrage annuel, trajets domicile-travail, usage professionnel ou loisir | Moyen : un usage loisir sous-déclaré fausse le tarif et peut annuler la garantie |
Votre contrat coche l’un de ces points sans réponse claire ? Demandez un diagnostic de votre contrat moto avant l’échéance annuelle.
Les facteurs qui font réellement varier la prime d’assurance moto
La prime d’assurance moto se calcule sur une combinaison de critères statistiques, et chaque critère dispose d’un poids précis dans la grille tarifaire de l’assureur. Connaître ce poids permet de savoir où agir en priorité.
- Le coefficient bonus-malus (CRM) : il démarre à 1,00 pour un nouveau conducteur, descend de 5 % par année sans sinistre (plancher 0,50) et remonte de 25 % par accident responsable. C’est le levier le plus puissant sur la durée.
- L’expérience moto et l’ancienneté du permis : un jeune conducteur A2 se voit appliquer une surprime pouvant atteindre 100 % la première année, dégressive ensuite.
- Le groupe tarifaire de la moto : les assureurs classent les modèles par puissance, valeur et statistiques de vol. Une sportive ou un maxi-scooter relève d’un groupe plus cher qu’un roadster mid-size.
- Le lieu de stationnement : un garage fermé ou un parking sécurisé change la sinistralité vol déclarée, donc la prime.
- Les dispositifs antivol homologués : alarme certifiée, antivol mécanique SRA ou traceur GPS donnent droit à des remises contractuelles, souvent 5 à 15 %.
- Le kilométrage annuel : les formules « petits rouleurs » ou au forfait kilométrique réduisent la cotisation pour un usage occasionnel.
- Le canal de distribution : un courtier en assurance ou un assureur mutualiste n’applique pas la même structure de coûts qu’une agence traditionnelle.
Adapter sa formule et ses garanties à son usage réel
Le choix de la formule pèse plus lourd que la négociation : une formule surdimensionnée annule toute économie obtenue ailleurs. Le tableau ci-dessous positionne chaque formule selon le profil et la valeur de la moto.
| Formule | Couverture | Profil adapté |
|---|---|---|
| Tiers simple | Responsabilité civile seule | Moto de faible valeur, petit budget, usage loisir |
| Tiers + vol/incendie | RC + vol + incendie, souvent + garantie équipement | Moto d’occasion de valeur moyenne, stationnement urbain |
| Tous risques (dommages tous accidents) | RC + vol + incendie + dommages tous accidents + protec conducteur | Moto neuve ou récente, financement en cours, jeune conducteur |
Deux garanties optionnelles méritent une attention particulière. La garantie équipement couvre casque, blouson et gants : rentable si votre équipement dépasse 800 €. Le prêt de guidon, en revanche, fait doublon avec l’assistance incluse dans de nombreux contrats : c’est la première option à retirer lors de l’audit. Pour les usages spécifiques, les formules dédiées aux trajets domicile-travail ou aux trajets professionnels intègrent des garanties que le tiers classique ne couvre pas.
La prestation : audit et optimisation de votre contrat moto
L’audit de contrat consiste à confronter vos garanties et franchises réelles à votre usage déclaré, puis à reconstruire un devis cible. Chaque mission ci-dessous correspond à un livrable concret.
| Mission | Description | Importance |
|---|---|---|
| Analyse du contrat existant | Relecture des conditions générales et particulières, relevé des garanties, plafonds et exclusions | Base de tout diagnostic : sans elle, aucune comparaison n’est fiable |
| Identification des garanties superflues ou manquantes | Détection des doublons (assistance, prêt de guidon) et des trous de couverture (vol, protec) | Réduit la prime sans dégrader la protection réelle |
| Audit des franchises | Comparaison franchise absolue / proportionnelle, simulation du reste à charge en cas de sinistre | Évite l’effet « prime basse, franchise ingérable » |
| Optimisation du profil | Vérification du CRM, du relevé d’information et de la déclaration d’usage | Corrige les surprimes appliquées à tort |
| Négociation et mise en concurrence | Devis en ligne ciblés, argumentaire de rétention auprès de l’assureur sortant | Génère l’écart tarifaire final, souvent 15 à 35 % |
| Conseil par profil spécifique | Stratégies dédiées jeune conducteur, moto de forte valeur, moto collection | Les grilles standard pénalisent ces profils, un ciblage change tout |
Les signaux qui doivent déclencher une renégociation immédiate
Certains événements rendent la renégociation rentable sans attendre l’échéance, ou au contraire imposent de la déclencher avant le renouvellement tacite.
- Le CRM a atteint 0,50 : vous êtes au plancher, la prime ne baissera plus sans changer de formule ou d’assureur.
- La cote de votre moto a chuté sous le seuil où le tous risques devient rentable (généralement sous 3 000 € de valeur vénale).
- Vous avez déménagé vers un logement avec garage fermé : la prime vol doit être révisée, pas seulement signalée.
- Vous avez installé un antivol homologué SRA ou une alarme certifiée : la remise contractuelle n’est appliquée que si vous la réclamez.
- Votre kilométrage annuel réel est inférieur à celui déclaré : une formule au forfait réduit la cotisation.
- Vous avez reçu votre avis d’échéance : c’est la fenêtre de résiliation loi Hamon, sans frais et sans justificatif.
- Vous détenez déjà un contrat auto ou habitation chez le même assureur : la remise multi-contrats n’est pas systématiquement appliquée.
Avant de signer, vérifiez systématiquement où figure votre numéro de police assurance sur les documents contractuels : c’est la référence utilisée pour toute déclaration de sinistre ou résiliation. Pour les motos anciennes ou de collection, la logique tarifaire diffère : consultez le comparatif des prix et garanties pour une assurance moto collection. Et si vous comparez aussi votre contrat auto, la méthode est identique à celle appliquée pour trouver une MAAF assurance auto au meilleur tarif.
Questions fréquentes sur l’assurance moto pas chère
Peut-on résilier son assurance moto à tout moment ?
Oui, la loi Hamon permet de résilier après un an de contrat, à tout moment, sans frais ni justification, à condition que l’échéance annuelle soit passée. L’assureur doit confirmer la résiliation dans les 30 jours. La nouvelle couverture doit démarrer sans interruption pour éviter un trou d’assurance.
Le tiers suffit-il pour une moto de faible valeur ?
Pour une moto dont la valeur vénale est inférieure à 3 000 €, le tiers étendu (avec vol et incendie) offre le meilleur rapport protection/prix. Le tous risques ne se rentabilise que si l’indemnisation en cas de dommages tous accidents dépasse le cumul des cotisations majorées.
Comment un jeune conducteur peut-il réduire sa prime ?
Le jeune conducteur A2 subit une surprime liée à l’inexpérience. Trois leviers fonctionnent : choisir une moto de cylindrée modérée, déclarer un garage fermé avec antivol homologué, et opter pour une formule au tiers plutôt que tous risques sur une première moto d’occasion.
Le regroupement moto + auto fait-il vraiment baisser la prime ?
La remise multi-contrats existe chez la plupart des assureurs et des mutuelles, généralement entre 5 et 15 % sur le contrat moto. Elle n’est pas automatique : il faut la demander explicitement et vérifier que le tarif global reste inférieur à deux contrats séparés.
Augmenter la franchise est-il toujours rentable ?
Non. Augmenter la franchise réduit la cotisation de 15 à 25 %, mais augmente le reste à charge en cas de sinistre. La règle : la franchise doit rester inférieure au coût d’un sinistre que vous pouvez absorber sans difficulté financière. Au-delà, l’économie devient un pari risqué.
Ces astuces complètent parfaitement mon guide complet sur l'assurance moto, vous offrant une vision globale pour rouler sereinement et économiser.
À propos de l’auteur
Sophie Dubois est analyste en optimisation de contrats d’assurance. Elle accompagne des motards de tous profils — jeunes conducteurs A2, propriétaires de motos de valeur, motards malussés — dans l’audit et le recalibrage de leurs contrats. Sa méthode repose sur une relecture systématique des conditions générales et particulières, la simulation du reste à charge en cas de sinistre et la mise en concurrence argumentée des assureurs, mutuelles et courtiers. Elle publie ses analyses sur son engagement pour l’assurance et reste joignable via la page contact pour toute question sur un contrat en cours.
Bonjour ! Je suis Sophie Dubois et ma mission est de rendre le monde de l'assurance aussi clair et simple que possible pour vous. Pendant des années, j'ai constaté la frustration et la confusion que peuvent engendrer les contrats d'assurance. C'est cette observation qui m'a poussée à consacrer ma carrière à …
Tous les articles de Sophie Dubois →