Assurance habitation et catastrophe naturelle
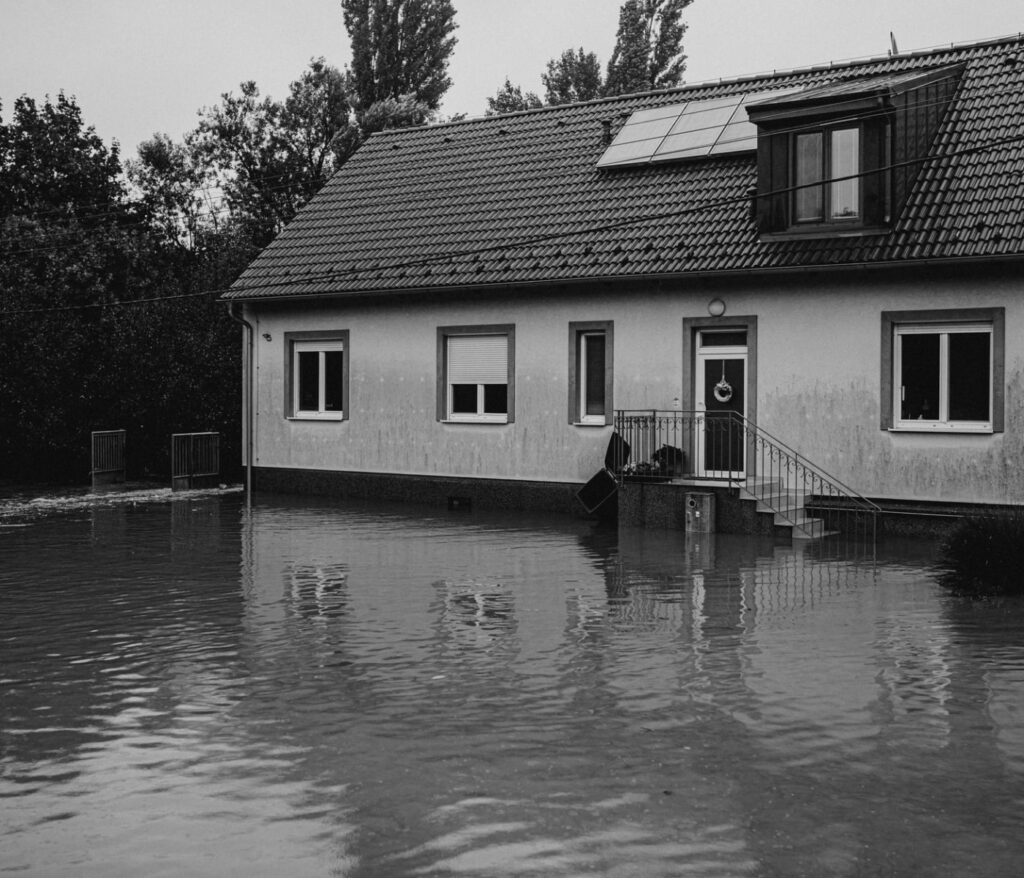
- La garantie catastrophe naturelle est incluse d’office dans tout contrat multirisque habitation couvrant les biens.
- Elle ne se déclenche qu’après un arrêté interministériel publié au Journal officiel reconnaissant l’état de catastrophe naturelle.
- Vous avez dix jours, à compter de cette publication, pour déclarer le sinistre à votre assureur.
- Une franchise légale reste à votre charge, majorée si votre commune n’a pas de plan de prévention des risques.
- Sans arrêté, pas d’indemnisation : votre contrat classique s’applique, avec ses propres limites.
Pourquoi la garantie catastrophe naturelle n’est pas une option comme les autres
L’assurance, vaste sujet n’est-ce pas ? On la signe souvent du bout des doigts, sans vraiment lire ce qui se cache derrière les clauses. Et pourtant, quand une rivière sort de son lit ou qu’une sécheresse fissure les murs, c’est cette petite ligne du contrat qui fait toute la différence.
En bref :
- La garantie catastrophe naturelle est incluse d'office dans tout contrat multirisque habitation.
- Elle ne s'applique qu'après un arrêté interministériel publié au Journal officiel reconnaissant l'état de catastrophe naturelle.
- Le sinistre doit être déclaré à l'assureur dans les dix jours suivant cette publication.
- Une franchise légale reste à charge, majorée si la commune n'a pas de plan de prévention des risques.
Le mécanisme est simple à comprendre. En France, la garantie catastrophe naturelle est adossée au régime légal instauré par la loi du 13 . Traduction en bon sens paysan : ce n’est pas votre assureur qui décide seul de vous indemniser, c’est l’État qui reconnaît d’abord l’événement.
Je ne vais pas mentir, ça demande un peu de rigueur. Mais une fois qu’on a compris l’ordre des choses, tout devient limpide. Et franchement, je trouve que ce système protège plutôt bien les assurés — à condition de respecter les délais.
Qu’est-ce qu’une catastrophe naturelle reconnue par l’État ?
Une catastrophe naturelle est un événement d’origine naturelle, d’intensité anormale, dont la reconnaissance passe obligatoirement par un arrêté interministériel publié au Journal officiel.
Le mot important, ici, c’est « anormal ». Une averse de printemps qui mouille votre terrasse, ce n’est pas une catastrophe naturelle. Une crue centennale qui envahit votre sous-sol, oui. Le diable est dans les détails, et l’intensité de l’événement en fait partie.
Les événements typiquement visés sont les suivants :
- Les inondations et coulées de boue
- Les mouvements de terrain, dont le retrait-gonflement des argiles lié à la sécheresse
- Les séismes
- Les avalanches
- Les raz-de-marée et submersions marines
Vous voyez le problème ? Beaucoup de sinistrés pensent que leur dégât des eaux entre dans cette catégorie. Ce n’est pas le cas. Un dégât des eaux relève de votre garantie classique, pas du régime catastrophe naturelle.
Quels dommages sont réellement couverts ?
La garantie couvre les dommages matériels directs causés aux biens assurés par l’événement reconnu, à l’exclusion des dommages indirects sauf extension contractuelle.
Concrètement, cela veut dire quoi ? Que l’on indemnise ce qui a été touché physiquement. Les murs fissurés, le parquet gonflé, le mobilier détruit, la toiture arrachée. En revanche, la perte d’exploitation d’un artisan, ou les frais de relogement pendant les travaux, ne sont pas pris en charge par défaut.
Un client m’a contacté pour exactement ce problème. Sa cave avait été inondée, il avait tout déclaré correctement, mais il attendait le remboursement de trois nuits d’hôtel. Il a été déçu. Ces frais relèvent d’une garantie complémentaire, qu’il n’avait pas souscrite.
Le conseil d’Édouard
Avant de signer, demandez systématiquement à votre assureur si les frais de relogement et la perte d’usage sont inclus. C’est souvent une option à quelques euros par mois, et elle change tout en cas de sinistre majeur.
Qui est concerné par cette garantie ?
Tout assuré disposant d’un contrat multirisque habitation est concerné, qu’il soit propriétaire, locataire ou copropriétaire, mais le périmètre diffère selon le statut.
Ne nous voilons pas la face : beaucoup de locataires croient que l’assurance du propriétaire les protège. C’est faux. Le contrat du bailleur couvre le bâti. Vos meubles, votre électroménager, vos vêtements : c’est votre propre contrat qui les couvre.
En copropriété, la distinction est encore plus fine. Le syndicat gère les parties communes, chaque copropriétaire gère son lot privatif. Quand une inondation touche à la fois le hall et votre appartement, deux déclarations distinctes sont déposées. Autant dire que la coordination demande de l’organisation.
Comment est calculée l’indemnisation ?
L’indemnisation repose sur la valeur de reconstruction ou de remplacement selon les clauses du contrat, diminuée d’une franchise légale fixée par arrêté.
La franchise catastrophe naturelle n’est pas négociable. Elle est encadrée par la réglementation. Son montant varie selon le type d’événement et selon que votre commune dispose ou non d’un plan de prévention des risques. C’est une nuance que peu de gens connaissent, et elle coûte cher à ceux qui l’ignorent.
| Type d’événement | Commune avec plan de prévention | Commune sans plan de prévention | Délai de déclaration |
|---|---|---|---|
| Inondation, coulée de boue | Franchise de base | Franchise majorée | 10 jours après publication |
| Sécheresse, retrait-gonflement | Franchise de base | Franchise majorée | 10 jours après publication |
| Séisme | Franchise de base | Franchise majorée | 10 jours après publication |
| Tempête, grêle | Hors régime catastrophe naturelle | Hors régime catastrophe naturelle | 5 jours ouvrés (garantie classique) |
Vous remarquez la dernière ligne ? La tempête et la grêle ne relèvent pas du régime catastrophe naturelle. Elles sont couvertes par une garantie spécifique du contrat. Confondre les deux fait perdre un temps précieux.
Quelles sont les démarches à effectuer après un sinistre ?
La déclaration doit parvenir à votre assureur dans les dix jours suivant la publication de l’arrêté au Journal officiel, avec description des dommages et justificatifs.
Ce délai est strict. Il court à partir de la publication de l’arrêté, pas à partir du jour où l’eau est entrée chez vous. C’est une subtilité qui piège énormément de monde, et je le répète à chaque audit que je réalise.
Voici la marche à suivre, dans l’ordre :
- Photographiez tout, immédiatement après le sinistre, avant tout nettoyage
- Conservez les factures d’achat ou les preuves de valeur des biens endommagés
- Faites établir un constat d’huissier si les dommages sont importants
- Surveillez la publication de l’arrêté au Journal officiel, par vous-même ou via votre mairie
- Envoyez votre déclaration à votre assureur par lettre recommandée avec accusé de réception
- Accueillez l’expert mandaté et assistez à sa visite si possible
Ça vous parle ? Le point numéro six est celui que les gens négligent le plus. Être présent lors du passage de l’expert, c’est pouvoir signaler un détail qu’il aurait manqué. Croyez-moi, ça change tout.
Quel est le rôle de la commission interministérielle ?
La commission interministérielle examine les demandes de reconnaissance déposées par les communes et émet un avis qui conduit à la publication de l’arrêté au Journal officiel.
Ce sont les mairies qui déposent les dossiers, pas les particuliers. Si votre commune ne fait pas la démarche, vous ne serez jamais indemnisé, même si votre maison est fissurée de haut en bas. C’est dur à entendre, mais c’est la réalité du dispositif.
D’où l’intérêt de vous rapprocher de votre mairie dès les premiers dégâts. Un signalement collectif de quartier pèse davantage qu’une réclamation isolée. Le bon sens paysan, encore une fois.
Quelles garanties complémentaires faut-il envisager ?
Les garanties complémentaires comme la couverture tempête, les frais de relogement ou la perte d’usage ne remplacent pas le régime catastrophe naturelle mais comblent ses angles morts.
En toute transparence, voici les extensions que je recommande de vérifier sur votre contrat :
- La garantie tempête, grêle et neige, qui couvre les toitures et dépendances
- Les frais de relogement et de garde-meuble en cas d’inhabitation
- La garantie des dépendances : garage, abri de jardin, clôtures
- L’assistance juridique, utile en cas de litige avec l’expert
- La couverture des véhicules stationnés, souvent oubliée
Les pièges fréquents à éviter
La plupart des refus d’indemnisation ne viennent pas de mauvaise foi de l’assureur mais d’erreurs commises par l’assuré dans les jours suivant le sinistre.
Voici les six erreurs que je vois le plus souvent :
- Croire que la garantie joue automatiquement, sans arrêté de reconnaissance
- Tarder à déclarer, en attendant que le quartier s’organise
- Jeter les biens endommagés avant le passage de l’expert
- Confondre garantie catastrophe naturelle et garantie dégât des eaux
- Oublier que la franchise reste à votre charge, et qu’elle peut être majorée
- Négliger les dépendances, non couvertes dans certains contrats
J’ai fait cette erreur aussi, il y a longtemps : jeter un canapé détrempé avant l’expertise. Résultat, aucune preuve, aucun remboursement. Une leçon retenue.
Comment se prémunir en amont ?
La prévention des risques majeurs reste la meilleure assurance, car elle évite le sinistre plutôt que de l’indemniser.
Quelques réflexes simples réduisent réellement les dégâts. Surélever les équipements sensibles, installer des batardeaux, entretenir les gouttières, élaguer les arbres proches de la toiture. Rien de spectaculaire, mais l’efficacité est là.
Si votre commune est classée en zone à risque, sachez que le Fonds de garantie des assurances obligatoires de dommages intervient en dernier recours lorsque l’assureur fait défaut ou que le risque n’est plus assurable. C’est rare, mais ça existe.
Bref, relisez votre contrat. Vraiment. Pas en diagonale, entre deux rendez-vous. Le nerf de la guerre, ce n’est pas le prix de la cotisation, c’est l’étendue réelle des garanties.
Et si un doute subsiste, appelez votre assureur et faites-lui confirmer par écrit ce qui est couvert. Un courriel vaut mieux qu’une promesse téléphonique.
En cas de sinistre lié à une catastrophe naturelle, il est essentiel de suivre les démarches spécifiques de votre assureur, comme celles détaillées dans le guide Pacifica assurance habitation sinistre.
Il est toujours bon de comparer les offres, et l’assurance habitation Allianz propose également des garanties contre les catastrophes naturelles, avec des spécificités à connaître.
Pour une couverture complète, y compris contre les événements climatiques, il peut être intéressant de se renseigner sur la MAE assurance habitation et ses garanties.

Bonjour ! Je suis Sophie Dubois et ma mission est de rendre le monde de l'assurance aussi clair et simple que possible pour vous. Pendant des années, j'ai constaté la frustration et la confusion que peuvent engendrer les contrats d'assurance. C'est cette observation qui m'a poussée à consacrer ma carrière à …
Tous les articles de Sophie Dubois →