Assurance moto collection : comparatif des prix et garanties
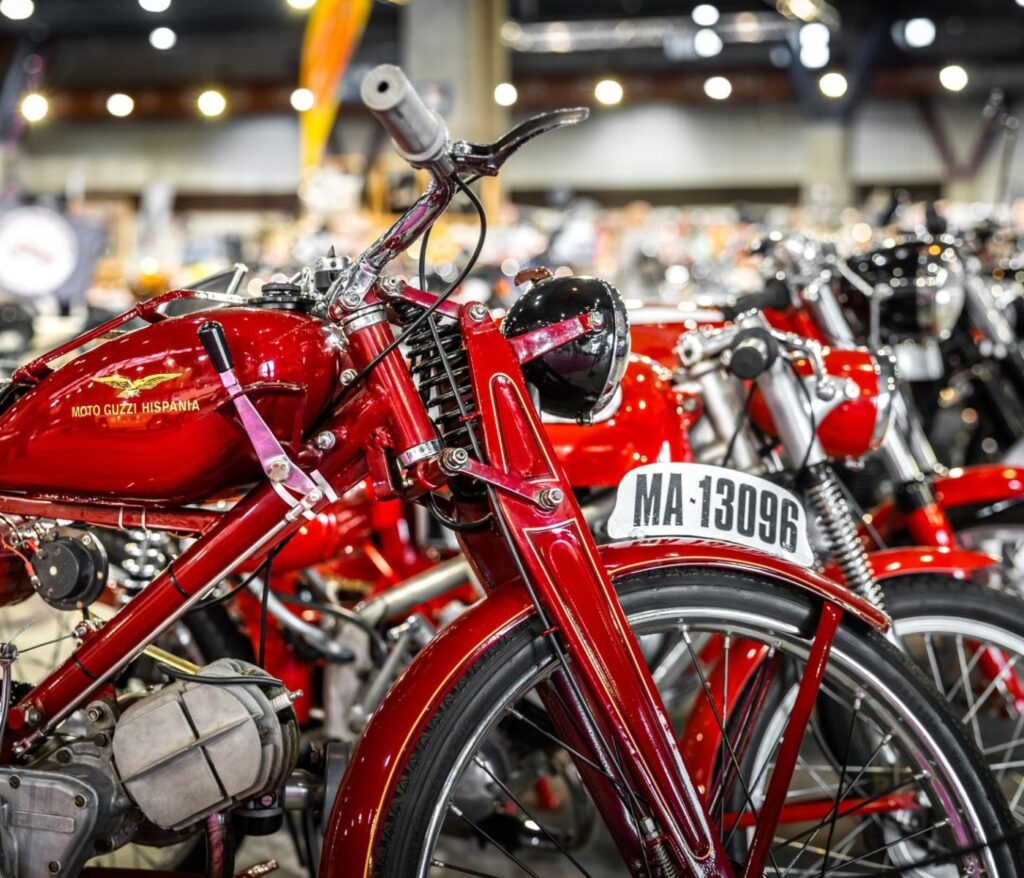
- Une moto de collection se définit par son âge (plus de 30 ans) et sa carte grise portant la mention “collection”.
- Les tarifs varient de 50 € à 200 € par an selon la formule et le kilométrage déclaré.
- La garantie “valeur agréée” est essentielle pour être indemnisé sans décote en cas de sinistre.
- Les assureurs spécialisés offrent les meilleures garanties pour les puristes, mais les généralistes et les assurances au kilomètre sont plus économiques.
- Comparez toujours plusieurs devis en ligne pour trouver le meilleur rapport prix/garanties.
Pourquoi une assurance spécifique pour moto de collection ?
Une moto de collection n’est pas une moto comme les autres, et son assurance non plus. En France, la loi reconnaît les véhicules de collection de plus de 30 ans, et ils bénéficient d’un régime particulier.
En bref :
- Les tarifs pour une moto de collection varient de 50 € à 200 € par an selon la formule et le kilométrage déclaré.
- La garantie "valeur agréée" est essentielle pour être indemnisé sans décote en cas de sinistre.
- Trois approches existent : assureurs spécialisés (meilleures garanties), généralistes (compromis), et assurance au kilomètre (plus économique, mais rare pour les collections).
- Comparer plusieurs devis en ligne est recommandé pour trouver le meilleur rapport prix/garanties.
Le premier piège, c’est de vouloir assurer sa moto de collection avec une formule classique. Vous payeriez pour des garanties inutiles, et en cas de sinistre, l’indemnisation serait calculée sur la valeur de é, qui peut être très inférieure à la valeur réelle de votre pièce.
Je le dis souvent : le diable est dans les détails. Une assurance spécifique prend en compte l’usage réel, le plus souvent limité aux loisirs et aux expositions, et propose des garanties adaptées, comme la valeur agréée ou la protection des pièces d’origine.
Quels sont les critères essentiels pour comparer les prix et les garanties ?
Pour comparer efficacement, vous devez vous concentrer sur quatre points clés : la valeur de la moto, le kilométrage annuel, le stationnement et les garanties spécifiques.
- La valeur de la moto : Elle doit être estimée par expertise. C’est sur cette base que sera fixée la valeur agréée.
- Le kilométrage annuel : C’est le nerf de la guerre. Plus vous roulez peu, moins vous payez. Les assureurs proposent des forfaits de 1 000 à 5 000 km par an.
- Le stationnement : Un garage fermé est souvent exigé pour bénéficier des meilleurs tarifs.
- Les garanties spécifiques : Assistance 0 km, protection du pilote, dommages en exposition ou lors d’un transport. Vérifiez ce qui est inclus.
Quelles sont les 3 approches pour assurer votre moto de collection ?
L’assureur spécialisé “Vintage”
Ces assureurs connaissent le é des véhicules de collection sur le bout des doigts. Ils proposent des contrats sur-mesure, avec une valeur agréée systématique et la prise en charge des pièces d’origine.
Leur principal avantage, c’est la sérénité. Vous êtes sûr que votre moto sera indemnisée à sa juste valeur. En revanche, ils exigent souvent une adhésion à un club ou une justification du statut de collection. Les tarifs sont généralement compétitifs, surtout pour les très petits rouleurs.
La formule “Collection” d’un grand assureur généraliste
AXA, MAIF, Matmut : la plupart des grands groupes ont une formule dédiée. L’avantage, c’est la solidité financière et un réseau d’agences. Vous pouvez aussi regrouper vos contrats pour bénéficier de remises.
Cependant, les garanties sont parfois moins pointues sur la valeur de la pièce. Les critères d’éligibilité sont stricts : ancienneté du permis, garage privé, etc. Pour une utilisation régulière le week-end, c’est un bon compromis.
L’assurance au kilomètre
Des acteurs comme Wilov ou Fizzy proposent une souscription 100% en ligne, avec un tarif basé sur le kilométrage réel. C’est imbattable pour les très petits rouleurs : les prix peuvent démarrer à 50 € par an.
Mais attention, ces contrats sont souvent destinés aux motos de moins de 30 ans. Pour une vraie collection, ils peuvent refuser ou appliquer une surprime. De plus, la valeur agréée est rarement proposée, au profit d’un barème. C’est à réserver aux budgets serrés qui acceptent une indemnisation sur la base du é.
Tableau comparatif des prix et garanties
| Critère | Spécialiste Vintage | Généraliste Collection | Assurance au km |
|---|---|---|---|
| Prix annuel moyen | 80 € – 150 € | 120 € – 200 € | 50 € – 100 € |
| Indemnisation | Valeur agréée (expertise) | Valeur agréée ou barème | Valeur de é |
| Kilométrage limité | Oui (souvent 3 000 km) | Oui (souvent 5 000 km) | Oui (paiement au km) |
| Garantie pièces d’origine | Incluse | En option | Rare |
| Assistance 0 km | Incluse | Incluse | Incluse |
| Public cible | Puriste, moto de prestige | Rouleur du dimanche | Petit rouleur, budget serré |
Comment choisir selon votre profil ?
Le choix dépend de votre usage et de la valeur de votre moto. Voici mes recommandations, en toute transparence.
- Le puriste : Si votre moto a une forte valeur sentimentale et marchande (une Ducati 750 SS des années 70, par exemple), optez pour un spécialiste. Le surcoût par rapport à une assurance au km est justifié par la valeur agréée.
- Le rouleur du dimanche : Pour une moto des années 80-90 utilisée par beau temps, un généraliste avec une option collection offre le meilleur compromis protection/prix.
- Le petit rouleur : Si votre moto dort au garage et sort deux fois par mois, l’assurance au kilomètre est imbattable. Acceptez simplement une indemnisation sur la base du é.
Comment réduire votre devis et souscrire en toute sécurité ?
Quelques astuces simples peuvent faire baisser la note. Je les ai testées pour vous.
- Soyez précis sur le kilométrage : Déclarer 3 000 km au lieu de 5 000 km peut réduire la prime de 20%. Mais ne mentez pas, en cas de sinistre, l’assureur vérifiera.
- Renseignez la mention “collection” sur la carte grise : C’est indispensable pour débloquer les tarifs spécifiques.
- Vérifiez les exclusions : La course, le convoyage, ou l’utilisation en hiver sont souvent exclus. Ne l’apprenez pas après un sinistre.
- Utilisez un comparateur en ligne : Vous obtiendrez les tarifs des trois types d’acteurs en 5 minutes. C’est le bon sens paysan.
Questions fréquentes sur l’assurance moto de collection
Puis-je assurer ma moto de collection au tiers ?
Oui, c’est possible, mais je le déconseille. En cas de vol ou de crash, l’indemnisation sera quasi nulle. Pour une collection, la valeur agréée est primordiale.
Quelle est la différence entre valeur agréée et valeur de é ?
La valeur agréée est fixée à la souscription après expertise. Elle est versée en cas de sinistre total, sans décote. La valeur de é se base sur les prix de l’occasion au jour du sinistre, souvent inférieure.
Mon permis est récent, puis-je souscrire ?
La plupart des assureurs collection exigent une certaine ancienneté de permis (souvent 2 ans). Les assureurs au km sont plus flexibles, mais avec des surprimes.
Que se passe-t-il si je dépasse le kilométrage annuel ?
En cas de sinistre, l’assureur peut réduire l’indemnisation ou refuser de couvrir le sinistre. Soyez honnête sur votre usage.
Ne choisissez pas uniquement au prix
Je ne vais pas vous mentir, le prix est un critère important. Mais pour une moto de collection, la garantie valeur agréée et la qualité du suivi sinistre sont primordiaux.
Un client m’a contacté pour une belle Triumph des années 60. Il avait choisi l’assurance la moins chère, sans valeur agréée. Un accident plus tard, il a perdu 40% de la valeur de sa moto. Autant dire qu’il a regretté son choix.
Alors, prenez votre carte grise, votre relevé d’informations, et demandez trois devis : un chez un spécialiste, un chez un généraliste, un en ligne. Comparez, et choisissez en connaissance de cause.
Pour aller plus loin sur ce sujet, consultez aussi notre article sur Comparer les assurances moto collection et moto/scooter classiques.
Bonjour ! Je suis Sophie Dubois et ma mission est de rendre le monde de l'assurance aussi clair et simple que possible pour vous. Pendant des années, j'ai constaté la frustration et la confusion que peuvent engendrer les contrats d'assurance. C'est cette observation qui m'a poussée à consacrer ma carrière à …
Tous les articles de Sophie Dubois →